De impact van hybride warmtepompen op je woonverzekering
Steeds meer huishoudens installeren een hybride warmtepomp, maar vergeten daarbij hun verzekering te checken. Dat kan een dure vergissing zijn. Wij leggen uit waarom.
Wat is een hybride warmtepomp en waarom kiezen steeds meer mensen ervoor?
Een hybride warmtepomp combineert een elektrische warmtepomp met een bestaande cv-ketel op gas. De warmtepomp neemt het grootste deel van de verwarming voor zijn rekening. Bij koud weer springt de gasketel bij. Zo verbruik je minder gas zonder meteen volledig over te stappen op een all-electric systeem. Dat maakt het voor veel huishoudens een praktische tussenstap, zeker in oudere woningen die nog niet volledig zijn geïsoleerd.
Door de energiedoelstellingen die de overheid heeft gesteld, kiezen steeds meer huishoudens voor deze oplossing. De installatie is relatief toegankelijk en de terugverdientijd is voor veel woningen haalbaar. Geen wonder dus dat hybride warmtepompen snel aan populariteit winnen.
Wat verandert er voor je woonverzekering?
Een hybride warmtepomp is een waardevolle toevoeging aan je woning. Dat betekent ook dat de herbouwwaarde van je huis omhoog kan gaan. Als je woonverzekering op basis van herbouwwaarde is afgesloten, is het verstandig om te controleren of het verzekerde bedrag nog klopt. Ben je onderverzekerd, dan betaalt de verzekeraar bij schade mogelijk niet de volledige kosten.
Maar er is meer om rekening mee te houden.
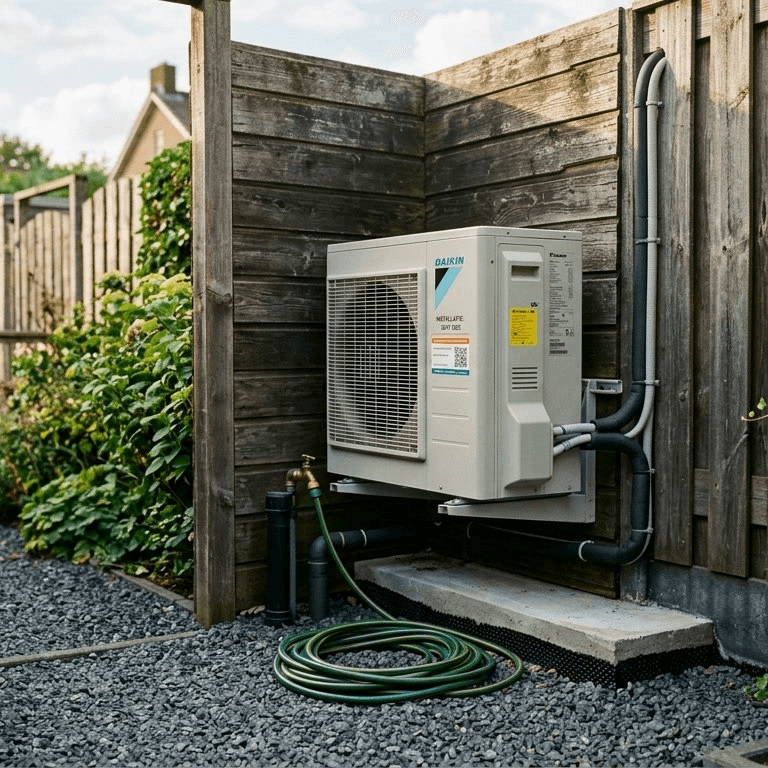
Een hybride warmtepomp bestaat uit een buitenunit en een binnenunit. De buitenunit staat buiten en is daardoor blootgesteld aan weer, wind en eventuele diefstal of vandalisme. Bij vrijwel alle Nederlandse verzekeraars valt de buitenunit standaard onder de opstalverzekering, omdat zij als duurzaam met de woning verbonden wordt beschouwd. Het risico zit vooral in onderverzekering: als je de herbouwwaarde niet aanpast na installatie, kan de verzekeraar bij schade minder uitkeren dan de werkelijke kosten. Controleer dus of de verzekerde som nog klopt.
Daarnaast kan er bij de installatie iets misgaan, of kan de warmtepomp later een lekkage of brand veroorzaken. Kijk na of schade door of aan de installatie gedekt is onder je opstalverzekering. Sommige verzekeraars stellen als voorwaarde dat de installatie is uitgevoerd door een erkend installateur. Heb je dat niet, dan kan dat bij een schadeclaim problemen geven.
Tot slot: als je de warmtepomp ook gebruikt om warm tapwater te maken, kan dit invloed hebben op de inhoud van je polis. Bespreek dit altijd met je verzekeraar, zodat je niet voor verrassingen staat op het moment dat het er écht toe doet.
Wat kun je nu het beste doen?
Laat je woonverzekering altijd opnieuw beoordelen op het moment dat je een hybride warmtepomp laat installeren. Controleer de herbouwwaarde, vraag na wat er gedekt is voor de buitenunit en zorg dat de installatie voldoet aan de eisen van je verzekeraar. Zo voorkom je dat je met een goed bedoelde investering toch onverzekerd blijkt te zijn op het verkeerde moment.
Twijfel je of jouw huidige verzekering nog aansluit op de nieuwe situatie? Neem gerust contact met ons op. We kijken samen met je naar de polis en zorgen dat je goed verzekerd bent, nu en in de toekomst.
Bovenstaand nieuwsbericht is gepubliceerd
op 02-10-2026. Dit bericht is met veel zorg en aandacht samengesteld.
Desondanks kunnen wij niet volledig instaan voor de correctheid, volledigheid of actualiteit van
de informatie.
Maak een afspraak met ons om de meest recente informatie te ontvangen.